日野秀規
ひの・ひでき
日野秀規の記事一覧
フリーライター、個人投資ジャーナリスト。社会経済やトレンドについて、20年にわたる出版編集経験を活かし幅広く執筆活動を行なっている。専門は投資信託や ETF を利用した個人の資産形成。
X【@kujiraya_fp】
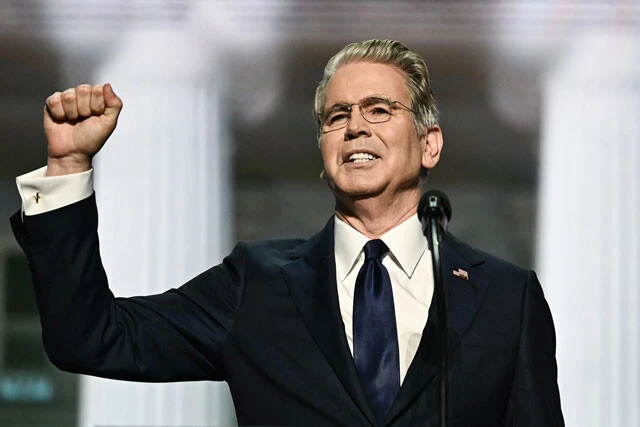
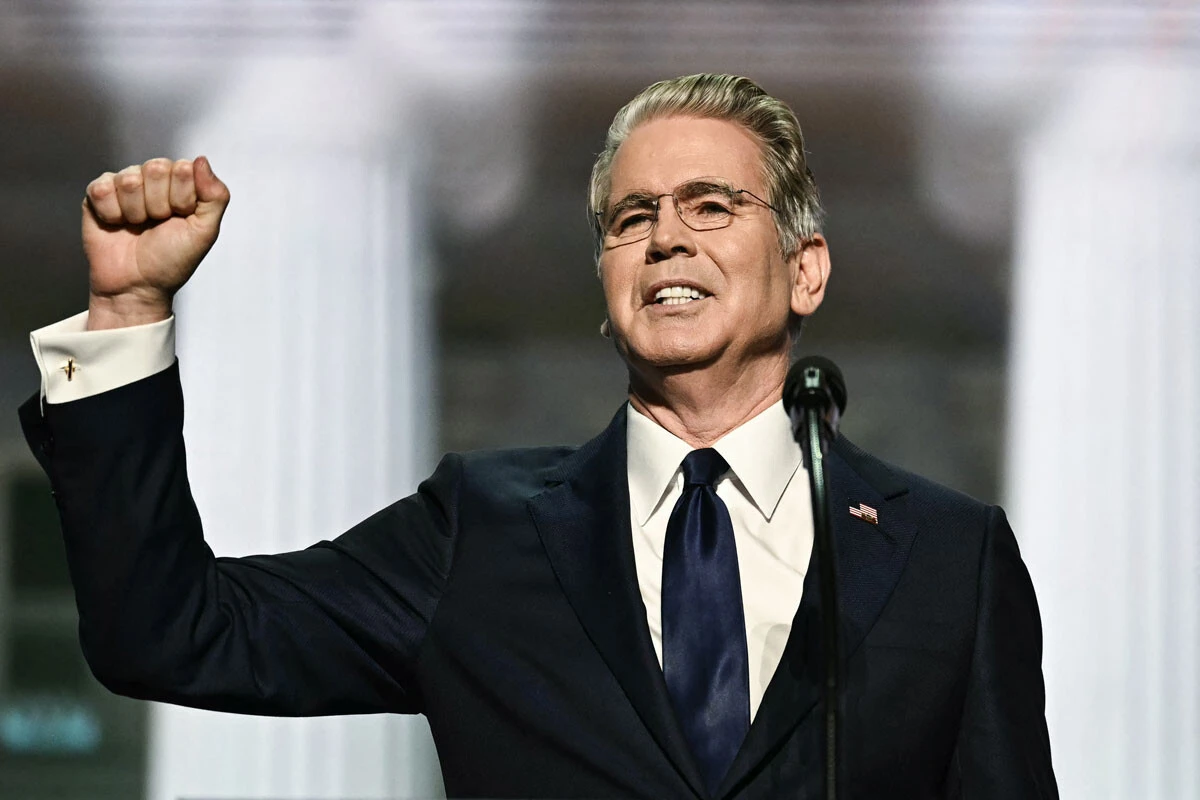 ベッセント米財務長官は8月末から9月頭にかけて、日本の財政・金融政策に対して内政干渉とも取られかねない発言を繰り返している
日本に対して高圧的な発言を繰り返すベッセント米財務長官。その発言の評価を経済系の識者に聞くと「正論だ」との声が。ならばベッセントのアニキ、もっとツッコんじゃってくださいよ!
* * *
9月1日に閉幕したG20後の記者会見で、米国のスコット・ベッセント財務長官は日本に対して「リフレ政策をやめるべきだ」と伝えたことを明らかにした。これに為替市場は反応し、発言前日に1ドル=約160円だったドル円レートは、9日までに153円を割り込む急速な円高が進んだ。
その後はイラン情勢の不透明化に伴う原油価格の急上昇や、18日に日本銀行が行なった0.25%の利上げなどで、1ドル=157円台まで再び円安基調に戻っている。
米国高官によるド直球の内政干渉発言によって日本が振り回されたわけで、まったくよけいなお世話!......と思いきや、経済の専門家からは意外にも、ベッセント発言を評価する声が聞こえてくる。
「ベッセント長官の言うことは100%正しい」と語る、ABC経済研究所代表エコノミストの熊野英生氏に、その真意を尋ねた。
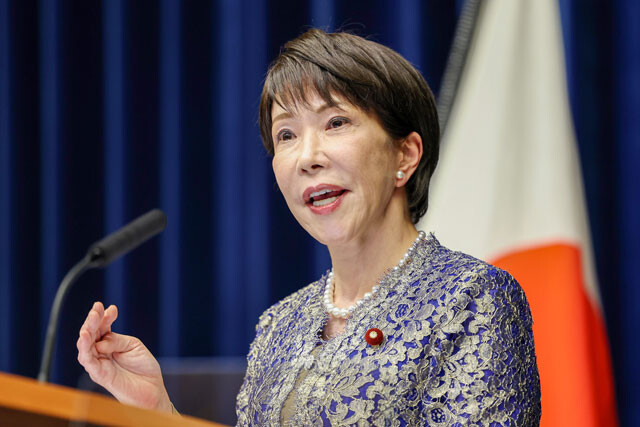
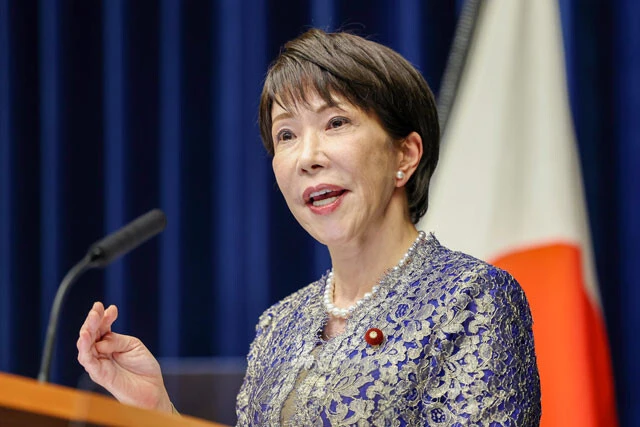 積極財政を打ち出し、過去最大となる122.3兆円の予算を成立させた高市早苗首相
「今、国民の生活を苦しくしているインフレは、高市政権の財政政策が引き起こした円安がその主因です。
ただでさえインフレ率が4年連続で目標の2%を上回っているところに、さらに薪(まき)をくべるのがリフレ政策ですから、ベッセント長官の理屈はいくら悔しくても否定できません」
帝国データバンクの調査によると、この10月には飲食料品3033品目もの値上げが予定されている。その厳しい流れをさらに助長するという、リフレ政策の中身をおさらいしておこう。
「まず、高市政権はリフレ政策を行なっていると公言していません。一般的には、リフレ政策は日本銀行による金融緩和と、政府による財政支出拡大を組み合わせた政策セットですが、金融政策は日銀に任せて触らず、『責任ある積極財政』で財政規律にも配慮しているというのが高市政権のスタンスではあります。とはいえ、金融市場は真に受けてはくれません」
高市氏によるリフレ政策の実態として、熊野氏はガソリン補助金の上乗せと370兆円の官民投資を挙げる。
「円安が止まらない中、1バレル=100ドル前後の高値で推移する原油に補助金をつければ、以前と同じペースで消費し続けることになります。その分だけ円を多くドルに替えることになりますから円安はさらに加速し、輸入物価上昇によるインフレを引き起こしかねません。
そして14年間で370兆円、単純計算で1年当たり26兆円もの内需の追加を見込む官民投資は、需要が足りないデフレの時期ならともかく、インフレ経済では物価上昇の勢いをさらに強めることになるでしょう。ここに来年4月から食品消費減税が加わり需要が高まるわけですから、何をか言わんやです」
リフレ政策が今の日本には望ましくないという点で、投資ストラテジストのカツキタロウ氏も熊野氏の見方と一致した。
「今回、リフレ政策について賛否が割れる中で、米国こそリフレ政策をやっているじゃないかという指摘がありました。
ただ、日本と米国では経済の足腰がまったく異なります。日本は米国のような基軸通貨国ではありませんし、労働力人口は減少中。資源も乏しく、AIブームも牽引(けんいん)される側にすぎない。こうした条件の違いを顧みず『高市リフレ』を推進した結果が、1ドル=150~160円台に張りついた円安なんです」
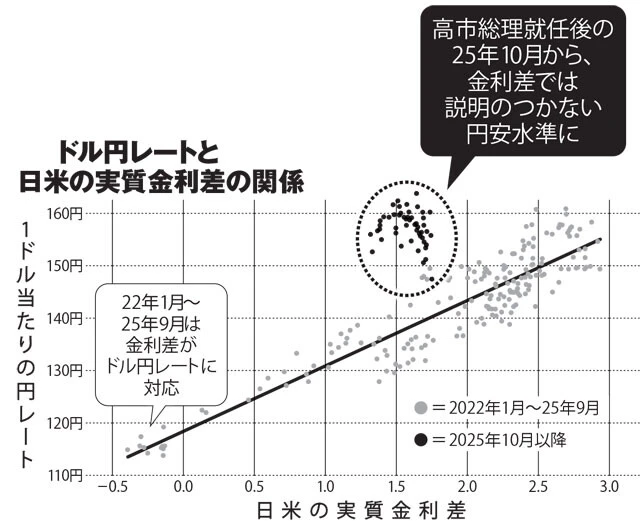
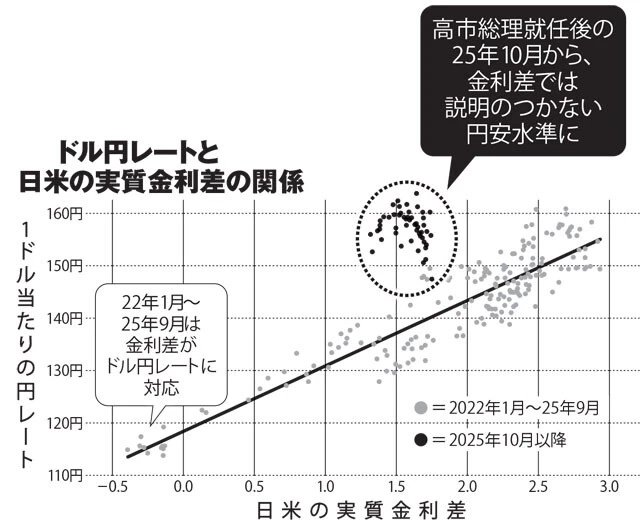 実質金利差は10年国債を米国-日本で計算。金利差が広がるほど円安になるが、高市政権ではより円安に振れている(カツキ氏提供データを基に編集部作成)
そう言って、カツキ氏は一枚のチャートを示した。2022年から現在まで、横軸に日米の実質金利差(両国の10年国債金利から物価上昇率を差し引いた数値の差)、縦軸にドル円レートを取り、1週間ごとにその交差点をプロットしたもので、実質金利差が開くと円安に、縮まると円高になるという傾向が見て取れる。
しかし、そのチャートでは、点線で囲んだ部分に外れ値が固まっている。なんとこの部分に、高市政権発足後の交差点が集中しているのだ。
「チャートが示す金利差とドル円レートの関係から推定される、今の適切な為替の水準は1ドル=137円~141円くらい。しかし実際は20円近く離れちゃってるわけです。このギャップこそ高市リフレが生み出した円安、つまり『高市ディスカウント』だと私は思っています。
仮に高市政権が積極財政を撤回するなら、金利差とドル円レートの関係は元に戻り、1ドル=140円前後に戻る可能性がある。すると輸入物価も低下し、インフレも緩和されていくかもしれません」
こうなるとなんだかベッセント長官が、日本経済の救世主にも思えてくるが......。
「そんな立派な話ではなくて、自国の都合で動いてるだけでしょう。
トランプ政権は一貫して、ドル安を目指しています。国内製造業の復活を掲げて当選していますから、ドルを安くして国内産業の競争力を上げたい。そのためには、長期金利(米国10年国債金利)を低めに抑えてドルの魅力を下げ、世界中から資金が集まりすぎないようにすることが肝心です。ドルが買われるとドル高になりますからね。
こうした米国の思惑と、日本のリフレ政策は相性が悪い。だからやめろと言っているわけです」
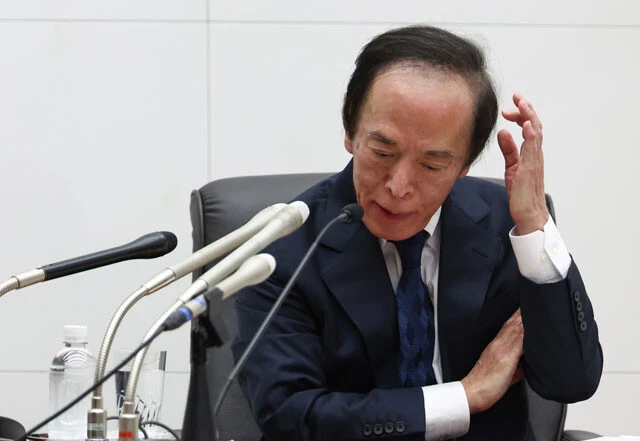
 日銀の植田総裁は8月30日にベッセント財務長官と会談を実施。ベッセントは利上げ要求をほのめかした
どういうことか?
「順を追って説明しますね。まず、日本が積極財政を行なうとなれば、世界の機関投資家は財源を気にします。財政悪化は国債の増発につながりますが、大量に供給されるモノの価格が下がるのは、食べ物でも国債も同じ理屈です」
つまり積極財政を進めると、日本国債の価格が下がりかねないわけだ。
「非常に単純化していえば、債券金利は利息÷債券価格で求められます。満期まで決まった利息がもらえる債券に安値がつくわけですから、日本の債券金利は上昇しますね。
さて、世界の債券投資家は、日本や米国、欧州など各国の債券に分散投資しています。そこで日本の長期金利が上がると日本国債の魅力が増すので、米国債を売って日本国債の割合を増やします。すると売られた米国債の金利が上がってしまう。ベッセント長官はこれを嫌がっているんです」
熊野氏はベッセント長官の動機として、11月3日に行なわれる中間選挙を挙げた。
「今は大統領に加えて、上院・下院も共和党が制する『トリプルレッド』なので、トランプ大統領がやりたい政策は基本、なんでも通ります。
この体制を絶対崩したくないので、トランプ大統領は長期金利をどうしても上げたくない。製造業に都合が悪いのに加えて、米国は企業が債券を発行して資金調達をすることが多いので、社債発行レートに大きな影響のある長期金利上昇は、経済全体に影響を与えやすいからです」
結局のところ、今回のベッセント発言は自国都合を優先したものではあるけど、筋が通った話だからむげにもできない、ということ?
「そうですね。高市政権はリフレ政策は取っていないと言ってますから、円安、インフレだからといって減税や積極財政にブレーキをかけるわけにはいかない。ベッセント発言がきて、日銀の植田和男総裁にとっては、干天の慈雨になったかもしれません。
とはいえ、内閣改造で片山さつき財務大臣が続投になったこともあり、ドル円レートは160円に近づき始めた。やっぱり高市政権は変わらないんだな、と金融市場は考えているということだと思います」
 9月17日の内閣改造で続投となった片山さつき財務大臣。4月には円安を是正するため為替介入を行なっている
熊野氏はこれを機に、高市政権にはぜひ政策転換を図ってほしいと注文をつけた。
「結局のところ、金融財政政策ってあくまでも環境づくりなんです。畑を耕して肥料をまいて、そこで何を育てるのかが大事。
つまり成長戦略が必要なんですが、まだ足腰が弱い。お金を使えば経済が強くなると決めてかかっているのが、高市政権の最大の間違いなんです」
熊野氏は、国の政策は結局、なんでも補助金をつけるだけで、自立走行への支援が欠けていると言う。
「大事なのは、経済の原動力である消費を活性化することで、つまりは賃金が上がる政策に全力を注ぎ、経済を自立成長に導くことです。
労働者の7割を雇用する中小企業がコスト上昇の価格転嫁に苦しみながらも賃上げを進めているところに、さらに円安が進んだら、賃上げの機運は完全に終わります。
安倍政権から一生懸命やってきた賃上げ税制を大幅に縮小して、食品消費減税の財源にしたところで、人々の生活は良くなりません。リフレ政策というデフレ時代の古い経済学の処方を続けることで割を食うのは国民です」
暗雲立ちこめるリフレ政策から引き返す言い訳を、外から与えてくれたベッセント発言。ここはひとつ、総理、耳を傾けてみては?