坂本慎太郎
さかもと・しんたろう
坂本慎太郎の記事一覧
こころトレード研究所所長。ハンドルネームは「Bコミ」。日系の証券会社でディーラー、大手生命保険会社で株式、債券のファンドマネジャー、株式のストラテジストを7年間経験。ラジオNIKKEIや日経CNBCなどの投資番組へのレギュラー出演多数。著書に『プロ投資家が教える副収入1000万円の最短コース』(BEST TIMES books)など
公式X【@bucomi】
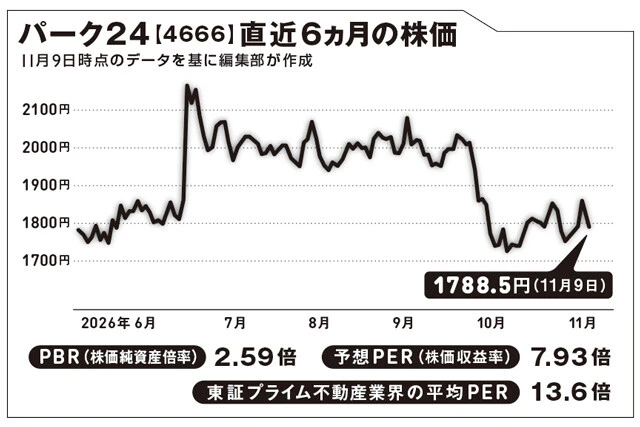 不正アクセスを公表してから、株価は一時14%ほど下落した。情報漏洩の被害者による集団訴訟を抱えているのがリスクか
『週刊プレイボーイ』で連載中の「坂本慎太郎の街歩き投資ラボ」。株式評論家の坂本慎太郎とともに街を歩き、投資先選びのヒントを探してみよう。金のなる木はあなたのすぐ近くに生えている!
運転免許証画像を含む大規模な情報漏洩を発表した、「タイムズカー」で知られるパーク24。株価は急落したが、あえて今買うのってアリか? 会員情報がしっかり漏洩した所長と助手がマジメに考えます。
助手 タイムズカーの不正アクセスで、名前や住所など約663万件のデータが外部に送られた形跡があるとか。僕も個人情報が漏れたと連絡が来まして。気味が悪いですよ。
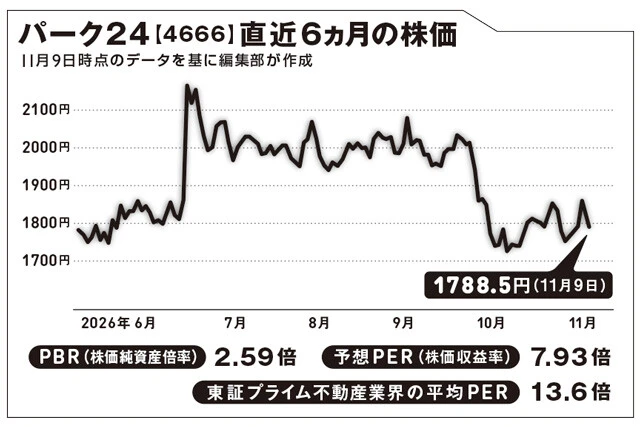
坂本 今回の情報流出は本当にひどいもんだよ。でも、投資家としてはチャンスでもある。タイムズカーを運営するパーク24は事件後に株価が1割以上下がったからね。今の水準なら投資を検討しても良さそう。
助手 えっ!? こんな不祥事を起こした会社に今、投資を?
坂本 まあそう思うよね。でも実は、事件公表後もカーシェアやレンタカーの1日当たりの売上高は以前の水準を保っているんです。少なくとも、売り上げが急減していないのは安心材料です。それにパーク24のビジネスの要はコインパーキングだから。駐車場でしっかり稼げる仕組みが健在なら投資対象になる。ちなみに昨年11月から今年7月までの9ヵ月間で、国内駐車場事業は約285億円の営業利益を出しています。カーシェアやレンタカーの事業は同じ期間で約104億円だから、駐車場事業の存在感はかなり大きいんです。
助手 コインパーキングはパーク24以外にいくらでもありますけど、それが要の事業なんですか?
坂本 そう。同社の強みは、自社で運営する駐車場が多いことなんです。土地を借りて自社で運営する方式は、管理だけを請け負う場合と違って駐車料金が直接自社の収益になる。場所ごとの混み具合に合わせて駐車料金を設定するとか、工夫次第で儲けを大きくできるわけ。
助手 駐車場料金って、そんなに細かく変えられるものなんですか?
坂本 例えば駅前で満車が続くなら、少し値上げしても利用が大きく減らなければ売り上げは増える。逆に空いていれば値下げして利用を促す。タイムズパーキングは国内に約2万件あるから、データを基に細かな調整をかけられるわけです。
助手 なるほど。でも、土地を借りてるなら地代もかかりますよね。
坂本 もちろん。だから駐車料金を工夫するだけでなく、運営の手間も減らそうとしている。新設する駐車場を原則キャッシュレスにしているのも、現金回収や釣り銭補充の手間を減らすためです。これなら駐車場が増えても集金の人手が膨らみにくい。料金とコストの両面を細かく見直して利益を出すのが巧みですね。
助手 でも今回の件の補償金が膨らんだら、利益も吹き飛びません?
坂本 問題なさそうですよ。会社が見込む見舞金などの費用は55億円。一方、2026年10月期のグループ全体の営業利益予想は425億円で、今回かかる費用の8倍近く。かなり余裕があります。ちなみに会社は11月2日時点では営業利益予想を引き下げていません。本業の稼ぐ力は維持できているという見立てだね。
助手 ただ、利益は出ても、手元に現金がないと支払えないんじゃ?
坂本 その点も大丈夫。7月末の現金・預金は約315億円、資産から負債を差し引いた自己資本も約1178億円ある。集団訴訟といった不確定要素はあるけど、今の見込みなら対応できると思います。
助手 情報流出自体はひどい話だけど、会社自体が傾くような状況じゃなさそうってことかぁ。
坂本 そう。稼ぐ力は大きく崩れていません。それにここは、配当を減らしにくい方針を掲げている。来期も維持するなら、今の株価で利回り約3.7%もあります。配当をもらいつつ長期投資が良さそうだね。
今週の実験結果
バッシングを受けている会社にあえて逆張り投資するのは、場合によっては有用です!